
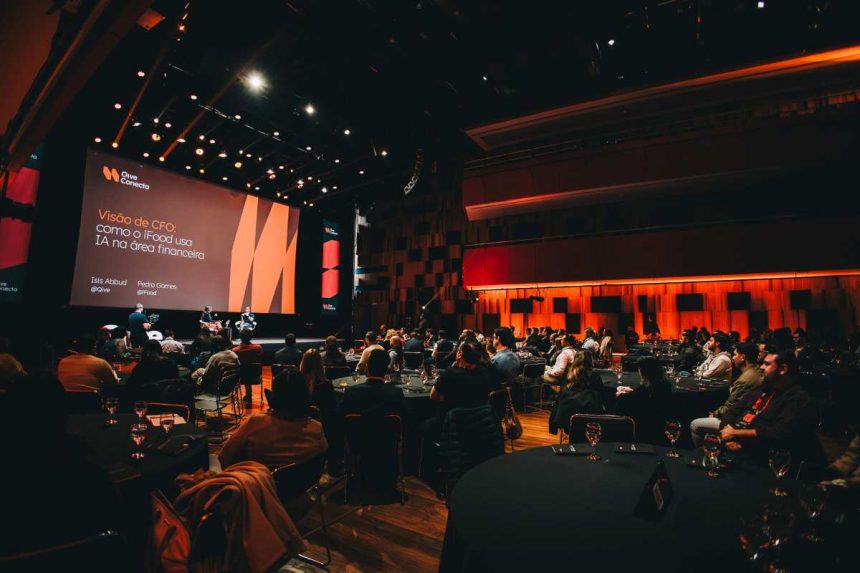
A entrada da Reforma Tributária em sua fase de implementação prática, além da rápida maturação da Inteligência Artificial Generativa nas finanças corporativas estão provocando uma reorganização estrutural no alto escalão das empresas brasileiras. O fenômeno esteve no centro dos debates da terceira edição do Qive Conecta, evento promovido pela Qive, plataforma líder do fluxo do contas a pagar, em 23 de setembro no Teatro B32, em São Paulo, com 250 decisores no presencial e transmissão online. O encontro reuniu executivos e autoridades como o Secretário Municipal da Fazenda de São Paulo e 1º Vice-Presidente do Comitê Gestor do IBS, Luis Felipe Arellano, o CFO do iFood, Pedro Gomes, e a CFO da Dexco, Lucianna Raffaini.
1 – Reforma Tributária: Apuração Assistida e o XML como confissão de dívida
A transição do modelo fiscal brasileiro marca o fim da escrituração a posteriori, na qual a empresa preenchia livros fiscais e o Fisco dispunha de até cinco anos para auditá-los. Com a implementação da Apuração Assistida e o módulo ROC (Registro de Operações de Consumo), os tributos (IBS e CBS) passarão a ser apurados em tempo real diretamente pelo Fisco a partir dos documentos fiscais eletrônicos. O ano de 2026 servirá como ambiente de testes, com o destaque das alíquotas nas notas fiscais sem recolhimento efetivo, abrindo caminho para o fim do PIS/Cofins em 2027.
“Quem errar em 2026 e corrigir os erros em 2026 não vai sofrer nenhuma penalidade por isso e vai chegar em 2027 mais preparado. 2026 é o ano de testar, porque a partir de 2027 o jogo começa a ser jogado de verdade.”, explica Luis Felipe Arellano, Secretário Municipal da Fazenda de SP e 1º Vice-Presidente do Comitê Gestor do IBS.
Nesse novo arcabouço, a qualidade da informação na origem ganha peso crítico. No Panorama do Contas a Pagar, estudo proprietário da Qive, a análise de 226 milhões de notas fiscais emitidas no primeiro semestre de 2026 aponta que 85,4% das NFe de contribuintes do Regime Normal saíram aderentes aos novos campos de IBS e CBS. No entanto, a leitura por contribuinte é outra: 40,7% dos 337,3 mil CNPJ do Regime Normal analisados não alcançaram adesão total, o que significa 96 mil fornecedores ainda não adequados. Além disso, o preenchimento isolado não assegura que os dados estejam corretos, expondo as empresas a inconsistências fiscais e cobranças automáticas.
“A Reforma Tributária vai muito além de uma simples alteração de alíquotas. Trata-se de um novo paradigma. Com a Apuração Assistida, o XML ganha valor de confissão de dívida. O Fisco considerará como fato gerador exatamente o que está declarado no XML, e não a interpretação da empresa.”, complementa Thiago Ribeiro, Gerente de Produtos da Qive.
2 – Impacto no caixa e o desafio de tomar decisões que preservem a margem do negócio.
Os desdobramentos das novas regras tributárias transbordam o departamento fiscal. Para Daniel Paschino, CFO da Qive, cada decisão tomada na aquisição de insumos, na negociação com fornecedores e na liquidação de faturas impacta instantaneamente o caixa da empresa.
“Em 2026 e 2027, o grande desafio dos CFOs não será apenas cumprir a norma, mas tomar decisões estratégicas de compras e pagamentos amparadas por dados estruturados. É isso que garantirá a previsibilidade do fluxo de caixa e protegerá as margens do negócio contra sobressaltos tributários”, explica Daniel.
Conectando essa visão macrofinanceira de proteção de caixa à execução diária da tesouraria, Erika Daguani, CPO e CHRO da Qive, destaca que a preservação da margem corporativa é testada e consolidada no exato momento da liquidação financeira: “É exatamente na jornada do contas a pagar que a matemática do caixa se concretiza — ou estoura. Liquidar um pagamento sem a correta validação do documento fiscal e dos créditos gerados pelo fornecedor significa sangrar a margem do negócio na origem. O contas a pagar deixou de ser uma ilha operacional de agendamentos bancários para se posicionar como a linha de frente da proteção do fluxo de caixa e da sustentabilidade financeira da empresa.”
3 –A chegada da duplicata escritural em 2027 tira o contas a pagar da zona de conforto
Uma das transformações operacionais mais profundas na rotina das tesourarias corporativas ocorre em 2027 com a obrigatoriedade da duplicata escritural em meio eletrônico. A nova regulamentação estabelece prazos curtos para a manifestação do comprador na registradora, com recusa em até 10 dias corridos e aceite em até 15, conforme a Lei 13.775/2018 e a regulamentação do Banco Central. A ausência de resposta dentro do prazo configurará aceite tácito.
Como a duplicata escritural opera como um título “vivo” e negociável no mercado financeiro secundário (para antecipações, cessão de crédito e alteração de credores), a falta de uma conciliação tridirecional automatizada — cruzando a nota fiscal, o título negociado e o registro no ERP — expõe as empresas a riscos de divergências financeiras, duplicidade de cobranças e fraudes.
“Não se trata apenas de reagir a um agendamento de boleto no vencimento, mas de gerenciar um ativo financeiro vivo no mercado. Se a tesouraria não tiver uma conciliação tridirecional automatizada — conectando em tempo real a nota fiscal, o título registrado e o ERP —, o aceite tácito em até 15 dias transformará o contas a pagar em um ponto cego de risco de crédito e passivos operacionais”, revela Arthur Maurício da Silva, Gerente de Produtos da Qive.
4 – IA nas finanças: De “Work Augmentation” para “End-to-End Orchestration”
No painel sobre inteligência artificial, Pedro Gomes Pereira, CFO do iFood, detalhou como a companhia superou a etapa de automação de tarefas pontuais (work augmentation) para consolidar a orquestração completa dos processos em Planejamento e Análise Financeira (FP&A). Ao conectar modelos de linguagem (LLMs) ao Databricks e treinar a ferramenta nas métricas do negócio (AOV, margem de entrega e logística), a área ganhou capacidade preditiva sem precedentes.
“Construímos uma estrutura no FP&A em que é como se tivéssemos 10.000 analistas acompanhando cada micro-operação do negócio com uma lupa. Conseguimos ‘conversar’ com os dados em tempo real, o que nos dá uma velocidade incomparável para ajustar estratégias. Adotamos uma estratégia baseada em modelos open-source, o que nos permitiu aumentar o uso das ferramentas enquanto reduzimos drasticamente o custo marginal por token”, explica o executivo.
5 – Gestão corporativa: o novo perfil de finanças
A evolução tecnológica provoca também uma mudança estrutural no perfil das equipes de finanças. A exigência técnica individual em código (SQL e Python) deixa de ser um pré-requisito estrito, cedendo lugar à visão estratégica e à governança de dados.
“Se você só automatiza um processo mal desenhado ou sem governança de dados, você está apenas escalando o erro. O diferencial é a curadoria prévia e a qualidade dos dados. Isso muda o perfil do profissional: a fluência em código fica em segundo plano e o domínio sobre a estratégia do negócio passa a ser o ativo mais valioso”, esclarece Isis Abbud, Co-CEO e Cofundadora da Qive.
“Em 2026 e 2027, a Reforma Tributária assume o protagonismo no planejamento das empresas. O principal desafio observado é garantir informações confiáveis e estruturadas para tomadas de decisão assertivas que preservem as margens do negócio”, corrobora Daniel Paschino, CFO da Qive.
6 – Estratégia e cultura: a Reforma Tributária como “Reforma de Negócios” e “Tax Innovation”
A CFO da Dexco, Lucianna Raffaini, em painel com Jamile Aun, CFO da Valgroup, sob mediação de Nicholas Meira, COO & Head of Tax da Power Tax Brasil, sobre “Como os grandes players do mercado conectam fiscal, estratégia e resultado de negócio”, enfatizou que a transição fiscal deve ser encarada como uma genuína reforma do modelo de negócios, pois afeta diretamente preços, compras, contratos e margens comerciais.
Sob a premissa de que “Erro pequeno vezes volume é igual a risco fiscal e retrabalho”, para a especialista, a gestão tributária precisa iniciar na qualificação do cadastro de fornecedores e produtos.
“A Reforma se define não como uma reforma apenas de impostos, mas sim como uma reforma de negócios. O profissional tributário precisa sair da cadeira, entender do negócio e falar a língua do usuário. Somos uma única empresa e o concorrente está do lado de fora”, revela a executiva.
Sobre a Qive:
A Qive, plataforma líder do contas a pagar, integra e automatiza, em um único fluxo conectado ao ERP, a gestão de pagamentos, documentos e fornecedores, oferecendo eficiência, segurança e escalabilidade. Antes Arquivei, foi fundada em 2014 em São Carlos, interior de São Paulo, com a missão de centralizar, organizar e automatizar documentos fiscais. Em 2021, recebeu um aporte de R$260 milhões em rodada Série B liderada pela Riverwood Capital. Em 2024, após um rebranding da marca, se tornou Qive e avançou para a área financeira e de pagamentos, com uma solução que garante inteligência analítica para a tomada de decisões e processos seguros, ao eliminar riscos e custos em ambientes complexos. Atualmente, a empresa processa R$3 trilhões em notas eletrônicas anualmente e já gerenciou mais de 6,8 bilhões de documentos fiscais desde 2014. A Qive tem mais de 300 colaboradores no Brasil e atende mais de 220 mil CNPJs no país, entre eles Faber-Castell, Casas Bahia e Kraft Heinz.